
SK hynix è il produttore sudcoreano di memorie DRAM, NAND e HBM che il 28 ottobre 2026 ha chiuso il trimestre migliore della sua storia.
Ultimo aggiornamento: ottobre 2026
Articolo a scopo informativo. Non costituisce consulenza finanziaria né raccomandazione di investimento.
I ricavi del terzo trimestre sono stati 104.616 miliardi di won, per la prima volta sopra quota 100.000, con un margine operativo dell’80%. Il dato più utile per capire dove va il mercato è un altro: SK hynix ha già impegnato con contratti pluriennali più della metà della sua capacità produttiva del 2027 e del 2028. Alla Borsa di Seul il titolo ha chiuso in rialzo del 10,89%, secondo CNBC.
Per il quadro generale su perché RAM e SSD costano tanto, rimandiamo alla nostra analisi sul superciclo delle memorie. Qui leggiamo i conti di oggi.
Quanto ha guadagnato SK hynix nel terzo trimestre 2026?
| Voce (miliardi di won) | Q3 2026 | Q2 2026 | Q3 2025 | Variazione su un anno |
| Ricavi | 104.616 | 79.319 | 24.449 | +328% |
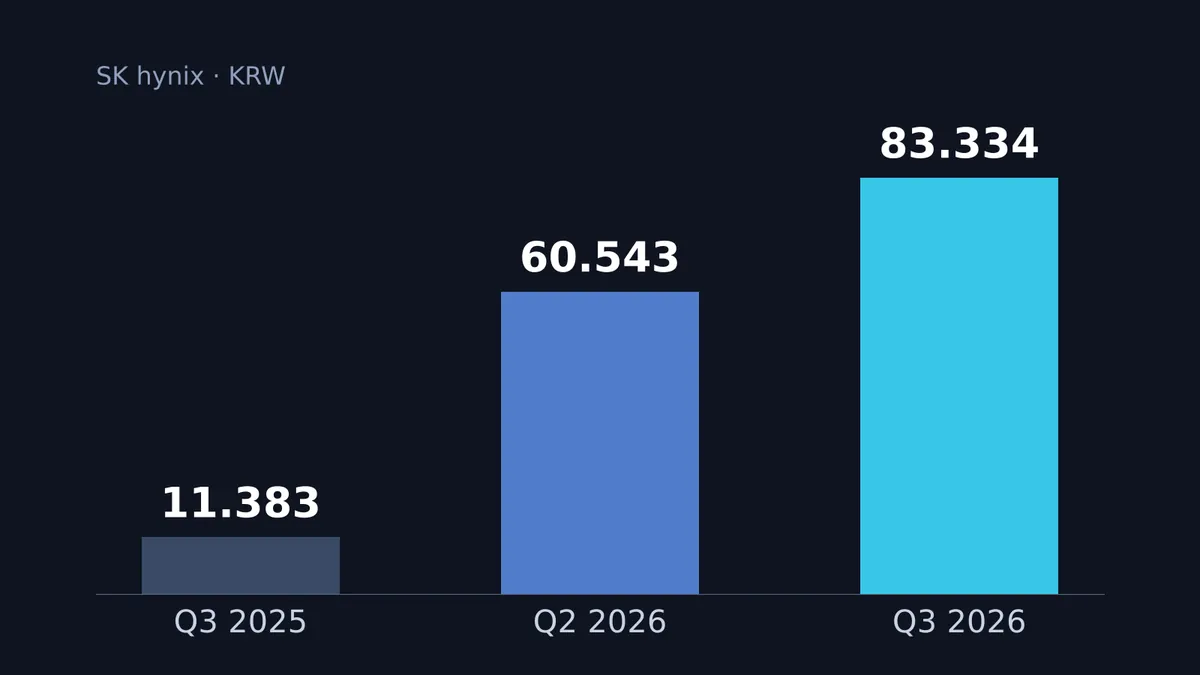
| Utile operativo | 83.334 | 60.543 | 11.383 | +632% |
| Margine operativo | 80% | 76% | 47% | +33 punti |
| Utile netto | 39.776 | 93.923 | 12.598 | +216% |
Fonte: comunicato SK hynix del 28 ottobre 2026. Dati preliminari, principi contabili K-IFRS.
Gli analisti si aspettavano meno. Secondo CNBC il consenso era di 98.340 miliardi di won di ricavi e 76.720 di utile operativo; la media raccolta da FnGuide e riportata dal Seoul Economic Daily era di 96.663 e 75.971. CNBC converte i ricavi in 78,86 miliardi di dollari.
A fine settembre SK hynix aveva 114.500 miliardi di won di liquidità e 15.800 miliardi di debiti finanziari: la cassa netta è di 98.700 miliardi.
Perché il margine di SK hynix è arrivato all’80%?
Un anno fa il margine operativo era al 47%. La società attribuisce il salto a due fattori: i prezzi dei prodotti principali, saliti con la domanda di memoria per l’intelligenza artificiale, e un mix spostato su prodotti ad alto valore. Nella DRAM pesano la DDR5 per server e l’avvio dei volumi di HBM4; nella NAND gli SSD per data center (eSSD) a 321 strati.
I prezzi salgono perché l’offerta non tiene il passo. SK hynix lo spiega con la difficoltà tecnica dei processi più avanzati e con i tempi lunghi per costruire nuove fabbriche. La sua previsione è che la domanda superi l’offerta fino al 2030.
Il confronto elaborato dal Seoul Economic Daily dà la scala del risultato:
| Azienda | Ultimo utile operativo trimestrale (miliardi di won) |
| Samsung Electronics | 107.400 |
| Nvidia | 84.600 (63,7 miliardi di dollari) |
| SK hynix | 83.334 |
| Apple | 67.600 (50,9 miliardi di dollari) |
Fonte: Seoul Economic Daily, 28 ottobre 2026; conversioni in won del quotidiano.
Sul margine SK hynix (79,7% senza arrotondamento) è seconda solo a Micron (80,7%), secondo lo stesso quotidiano.
Cos’è la memoria HBM4 e perché toglie spazio alla RAM dei PC?
HBM (High Bandwidth Memory) è DRAM impilata: più chip di memoria sovrapposti, collegati in verticale da migliaia di contatti che attraversano il silicio (TSV, through-silicon via) e montati accanto al processore. Lo standard HBM4, pubblicato dal consorzio JEDEC ad aprile 2025, prevede un’interfaccia a 2.048 bit, 8 gigabit al secondo per pin e fino a 2 terabyte al secondo per pila, con pile fino a 16 chip e 64 GB.
Il costo nascosto è il silicio. Micron, concorrente americana di SK hynix, indica che a parità di capacità l’HBM richiede circa tre volte l’area di wafer della DDR5. Raghu Sreeramaneni, HBM Design Architecture Fellow di Micron, ha detto ad agosto 2026 alla conferenza Hot Chips che il divario cresce a ogni generazione, secondo Tom’s Hardware. Ogni wafer spostato sull’HBM toglie quindi capacità alle memorie per PC e smartphone.
SK hynix porterà la fabbrica M15X alla piena capacità entro fine anno e prevede che nel quarto trimestre l’HBM4 superi la generazione precedente (HBM3E) sia per volumi sia per ricavi. Secondo Counterpoint, citata da Investing.com, nel primo trimestre 2026 SK hynix aveva circa il 58% del mercato HBM per ricavi.
Cosa sono i contratti a lungo termine di SK hynix e perché contano?
SK hynix ha firmato accordi pluriennali (LTA, long-term agreement) con 14 grandi clienti, tra cui i principali fornitori di cloud. La durata tipica è cinque anni. I volumi contrattati coprono oltre il 50% della capacità produttiva totale del 2027 e del 2028.
Il prezzo non è fisso. Secondo la società si muove dentro una forchetta concordata con ciascun cliente e segue le condizioni di mercato.
Le memorie sono sempre state una merce ciclica, con prezzi spot che salgono e crollano nel giro di pochi trimestri. Un cliente che compra volumi a cinque anni accetta di vincolarsi oggi per non restare senza memoria domani: è il segnale che i grandi acquirenti si aspettano scarsità. Per il produttore la forchetta attenua il rischio di un crollo dei prezzi, senza eliminarlo.
Il limite è che SK hynix non pubblica l’ampiezza della forchetta né il peso dei singoli clienti: senza questi dati non si può dire quanto il ciclo sia davvero cambiato. La volatilità di Borsa resta alta. A luglio SanDisk ha perso il 47% dai massimi in un mese senza notizie negative sui conti.
Sul fronte della capacità, SK hynix prevede che la prima fase del polo di Yongin entri in piena operatività nel 2027 e che gli investimenti dell’anno prossimo crescano in modo significativo.
Perché l’utile netto di SK hynix è sceso del 58% con ricavi record?
L’utile netto è passato da 93.923 a 39.776 miliardi di won, mentre l’utile operativo è salito del 38%. La differenza sta nelle voci sotto la gestione operativa. Nel secondo trimestre l’utile netto superava l’utile operativo, quindi le componenti non operative avevano aggiunto oltre 33.000 miliardi. Nel terzo hanno pesato perdite su cambi, con il won forte, e svalutazioni di attività finanziarie, secondo la trascrizione della conference call pubblicata da Investing.com.
Per leggere un produttore di memorie in questa fase la metrica da seguire è l’utile operativo, non il netto.
Quanto restituisce SK hynix agli azionisti nel 2026?
Circa 100.000 miliardi di won nell’esercizio 2026: almeno 30.000 in dividendi e almeno 60.000 tra riacquisto e annullamento di azioni, compresi i 40.000 annunciati ad agosto. Quel riacquisto è stato completato la settimana scorsa. L’impegno dichiarato è restituire almeno il 50% del flusso di cassa libero.
Il dividendo del terzo trimestre è di 20.000 won per azione: 10.000 ordinari e 10.000 straordinari, che distribuiscono gran parte dei guadagni sulla partecipazione nella giapponese Kioxia. Il consiglio ha approvato anche un riacquisto da 20.000 miliardi: metà sarà annullata, l’altra metà servirà per i compensi ai dipendenti e non rientra nel totale per gli azionisti.
La società ha inoltre interrotto la valutazione della quotazione di Solidigm, la controllata americana degli SSD. L’amministratore delegato Kwak Noh-Jung ha citato le condizioni attuali dei mercati finanziari.
SK hynix è quotata alla Borsa di Corea (codice 000660) e ha certificati di deposito globali alla Borsa del Lussemburgo. Dal 10 luglio 2026 è scambiata anche al Nasdaq tramite ADR con il ticker SKHY, secondo Investing.com.
Cosa cambia per l’Italia con il superciclo delle memorie?
L’effetto arriva da due canali: la filiera dei semiconduttori e i prezzi dei dispositivi.
La filiera: Technoprobe. L’azienda italiana più legata a questo ciclo è Technoprobe di Cernusco Lombardone (Lecco), che progetta e produce probe card: le schede con cui si collauda ogni chip quando è ancora sul wafer. È quotata su Euronext Milan dal 2 maggio 2023 e dal 21 settembre 2026 fa parte del FTSE MIB, secondo FinanzaOnline. Compare nella nostra lista degli unicorni italiani, anche se, essendo quotata, non è un unicorno in senso stretto.
| Technoprobe, primo semestre 2026 | Valore |
| Ricavi | 464,1 milioni di euro (+42,4%) |
| Ebitda | 206,2 milioni di euro (margine 44,4%) |
| Utile netto | 143,1 milioni di euro (34,4 nel primo semestre 2025) |
| Obiettivo ricavi 2026 | 1.050-1.100 milioni di euro |
| Investimenti previsti fino al primo trimestre 2027 | circa 350 milioni di euro |
Fonte: comunicato Technoprobe del 5 agosto 2026.
Nel comunicato Technoprobe indica tra i motori della domanda l’intelligenza artificiale, i data center e “le tecnologie avanzate di memoria e logica”. Il suo business storico però sono i chip non-memory, cioè logica e system-on-chip; nel 2025 la società ha annunciato l’ingresso nel collaudo delle memorie, HBM compresa. I ricavi da HBM non sono riportati separatamente. Online circola l’affermazione che Technoprobe sia “leader nelle probe card per HBM”: non abbiamo trovato una fonte primaria che la sostenga.
I prezzi: PC e smartphone. Le stime più citate sono di Gartner e riguardano il mercato mondiale.
| Previsione Gartner per il 2026 | Valore |
| Prezzo medio DRAM | +125% |
| Prezzo medio NAND flash | +234% |
| Prezzo medio dei PC rispetto al 2025 | +17% |
| Prezzo medio degli smartphone rispetto al 2025 | +13% |
| Spedizioni mondiali di PC | -10,4% |
| Spedizioni mondiali di smartphone | -8,4% |
Fonti: Gartner, 26 febbraio 2026 (PC e smartphone) e 8 aprile 2026 (DRAM e NAND).
Non esiste una stima affidabile dell’effetto sui listini italiani: i rincari passano per produttori, distributori e catene di vendita con tempi e margini diversi, e nessun istituto li misura per l’Italia. Gartner prevede anche che entro fine 2026 le aziende terranno i PC il 15% più a lungo e i consumatori il 20%, e che la fascia di PC sotto i 500 dollari sparisca entro il 2028.
Sulle tempistiche le due fonti non coincidono. Gartner non vede un calo significativo dei prezzi prima della fine del 2027; SK hynix prevede domanda superiore all’offerta fino al 2030. Le due cose possono convivere, perché i prezzi possono stabilizzarsi su livelli alti mentre la scarsità continua. Per chi pianifica il rinnovo dei computer aziendali, nessuna delle due prevede un ritorno ai prezzi del 2025 nel 2027.
Cosa non sappiamo ancora sui conti di SK hynix?
- I dati sono preliminari e non ancora revisionati: lo scrive la stessa SK hynix nel comunicato.
- La forchetta di prezzo dei contratti a lungo termine non è pubblica, quindi non si può misurare quanta protezione offra.
- La scarsità fino al 2030 è una previsione del produttore, che ha interesse a sostenerla davanti a clienti e investitori.
- Le attese degli analisti cambiano secondo chi le raccoglie: CNBC e FnGuide riportano valori diversi.
- Le testate convertono il won con cambi diversi tra loro; per questo i dati restano in won.
Domande frequenti su SK hynix e il mercato delle memorie
104.616 miliardi di won, con 83.334 miliardi di utile operativo e un margine dell’80%, secondo il comunicato del 28 ottobre 2026. È il primo trimestre sopra i 100.000 miliardi di won di ricavi.
È DRAM impilata in verticale e collegata da contatti che attraversano il silicio, montata accanto ai processori per l’intelligenza artificiale. Lo standard HBM4 del JEDEC arriva a 2 terabyte al secondo per pila.
Perché i produttori spostano capacità sull’HBM, che secondo Micron richiede circa tre volte l’area di wafer della DDR5 a parità di capacità. Gartner prevede per il 2026 un aumento medio del 125% dei prezzi DRAM.
SK hynix prevede domanda superiore all’offerta fino al 2030. Gartner non vede un calo significativo dei prezzi prima della fine del 2027. Sono previsioni, non dati.
La più esposta è Technoprobe, che produce probe card per il collaudo dei chip. Il suo business storico sono i chip non-memory; nel 2025 ha annunciato l’ingresso nel collaudo delle memorie, HBM compresa.
Alla Borsa di Corea con il codice 000660, alla Borsa del Lussemburgo con certificati di deposito globali e, secondo Investing.com, al Nasdaq con ADR (ticker SKHY) dal 10 luglio 2026.
Fonti
- SK hynix, SK hynix Announces 3Q26 Financial Results, 28 ottobre 2026
- CNBC, SK Hynix shares jump 11% after record quarterly profit, 28 ottobre 2026
- Seoul Economic Daily, SK hynix Q3 Operating Profit Ranks Third Among Global Tech Giants, 28 ottobre 2026
- Seoul Economic Daily, SK hynix Posts Record 79.7% Operating Margin in Third Quarter, 28 ottobre 2026
- Investing.com, trascrizione della conference call Q3 2026 di SK hynix, 28 ottobre 2026
- Investing.com, SK Hynix vs. Micron: chi vince il superciclo della memoria AI?, luglio 2026
- JEDEC, rilascio dello standard JESD270-4 HBM4, 16 aprile 2025
- Tom’s Hardware, Micron says the silicon gap between HBM and DDR5 is widening with every generation, 25 agosto 2026
- Technoprobe, comunicato sui risultati al 30 giugno 2026, 5 agosto 2026
- FinanzaOnline, Top Picks di Deutsche Bank per il quarto trimestre (ingresso di Technoprobe nel FTSE MIB), ottobre 2026
- Gartner, Surging Memory Costs Will Reduce Global PC and Smartphone Shipments in 2026, 26 febbraio 2026
- Gartner, Worldwide Semiconductor Revenue to Exceed $1.3 Trillion in 2026, 8 aprile 2026