
Come la domanda dei data center ha trasformato un componente da magazzino in una risorsa contesa, e cosa significa per prezzi, imprese e Italia.
Il 30 settembre 2026 Micron ha comunicato ricavi per 54,23 miliardi di dollari nel trimestre chiuso il 3 settembre, contro gli 11,32 dello stesso periodo del 2025, con un margine lordo dell’86,8%. È il trimestre con i ricavi più alti della storia dell’azienda. La domanda di chip per l’intelligenza artificiale che spinge questi conti è la stessa che fa salire il prezzo di RAM e SSD per chi compra un computer o un telefono. Questa guida spiega come funziona il meccanismo, chi ci guadagna, quanto può durare e cosa cambia per l’Italia.
Cos’è il superciclo delle memorie?
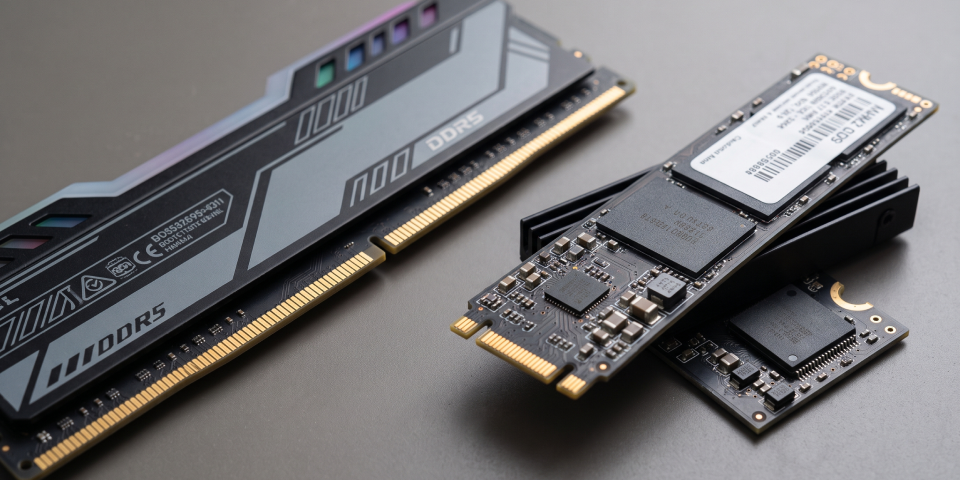
Le memorie si dividono in due grandi famiglie. La DRAM è la memoria di lavoro: la RAM di PC, smartphone e server. La NAND conserva i dati anche a dispositivo spento ed è quella degli SSD e degli smartphone. L’HBM, la memoria su cui si appoggiano i processori per l’AI, è un tipo di DRAM: più chip impilati in verticale e montati accanto al processore.
Si parla di superciclo quando una fase di rialzo dura più a lungo e sale più in alto dei cicli abituali del settore. I conti del 2026 lo mostrano. Nell’esercizio chiuso a settembre Micron ha fatturato 133,19 miliardi di dollari, contro i 37,38 dell’anno precedente, e per il trimestre in corso prevede 61,5 miliardi, con una forchetta di 1,5 miliardi in più o in meno. SK Hynix ha chiuso il primo trimestre 2026 con un utile netto di 40.346 miliardi di won, quasi quanto in tutto il 2025 (42.948 miliardi), secondo il prospetto depositato a luglio presso la SEC, l’autorità di borsa statunitense.
Perché l’intelligenza artificiale fa salire il prezzo della RAM?
Per produrre HBM serve molto più silicio che per la memoria tradizionale. Ad agosto 2026 Sumit Sadana, vicepresidente esecutivo di Micron, ha spiegato che 100 bit di HBM3E costano circa 300 bit di DDR e che con le generazioni HBM4 e HBM4E il rapporto si avvicinerà a 4 a 1, secondo quanto riportato da TrendForce. Il prospetto di SK Hynix conferma il punto in termini generali: l’HBM è più complessa della DRAM tradizionale e richiede più wafer e materiali specializzati.
Il passaggio dalla domanda dei data center al prezzo della RAM avviene in quattro tappe:
- I chip si impilano. L’HBM sovrappone più strati di DRAM collegati da TSV, fori microscopici che attraversano il silicio.
- La capacità va ai server. Nel comunicato sul secondo trimestre 2026 Samsung ha scritto di aver ottenuto risultati record dando priorità ai prodotti per server, con una capacità produttiva limitata.
- Restano meno bit per i dispositivi. Ogni wafer destinato all’HBM è un wafer in meno per la DDR5 dei PC, la LPDDR degli smartphone e la NAND degli SSD.
- I prezzi salgono nei contratti. La memoria si vende soprattutto a prezzi negoziati con i grandi clienti. SK Hynix scrive nel prospetto che negli ultimi trimestri la domanda ha superato la capacità disponibile.
Lo squilibrio si vede anche nei bilanci. Nell’esercizio 2026 Micron ha incassato 12,75 miliardi di dollari di depositi dei clienti legati ad accordi di fornitura, contro zero l’anno prima: chi compra memoria paga in anticipo per assicurarsi i volumi.
Chi produce le memorie e quanto guadagna?
Tre aziende controllano quasi tutta la DRAM mondiale. Secondo TrendForce, nel primo trimestre 2026 Samsung, SK Hynix e Micron valevano insieme l’89,7% dei ricavi del settore; la cinese CXMT era quarta con il 7,6%. Nell’HBM il primo produttore è SK Hynix, con il 56,4% del mercato nel primo trimestre 2026 secondo IDC e il 58% secondo Counterpoint.
| Produttore | Dato più recente | Periodo | Fonte |
| Micron (Stati Uniti) | Ricavi 54,23 miliardi di dollari, margine lordo 86,8% | Trimestre chiuso il 3 settembre 2026 | Comunicato, 30 settembre 2026 |
| SK Hynix (Corea del Sud) | Ricavi 52.576 miliardi di won, utile netto 40.346 miliardi | Gennaio-marzo 2026 | Prospetto alla SEC, luglio 2026 |
| Samsung (Corea del Sud) | Divisione semiconduttori: ricavi 127.500 miliardi di won, utile operativo 89.200 miliardi | Aprile-giugno 2026 | Comunicato, 30 luglio 2026 |
| CXMT (Cina) | Utile netto atteso tra 50 e 57 miliardi di yuan, contro una perdita di 2,3 miliardi un anno prima | Gennaio-giugno 2026 | TrendForce, dal prospetto di quotazione |
Il dato che collega questi conti al consumatore è nella divisione di Micron che vende memoria per PC e smartphone, chiamata Mobile and Client: nel trimestre ha fatturato 13,11 miliardi di dollari con un margine lordo del 90%, contro il 36% di un anno prima. L’effetto si vede dall’altra parte della filiera. Nel secondo trimestre 2026 la divisione smartphone di Samsung ha chiuso con una perdita operativa di 700 miliardi di won, che l’azienda attribuisce all’aumento dei costi dei componenti in tutto il settore. Samsung paga come produttore di telefoni la scarsità che incassa come produttore di memorie.
Il concorrente nuovo arriva dalla Cina. CXMT si è quotata alla borsa di Shanghai il 27 luglio 2026, raccogliendo almeno 57,9 miliardi di yuan, circa 8,6 miliardi di dollari, secondo TrendForce.
Come funziona il ciclo delle memorie?
Il ciclo nasce da un ritardo. Tra la decisione di costruire una fabbrica di memorie e l’inizio della produzione passano anni, e nei periodi di forte domanda le macchine critiche arrivano oltre un anno dopo l’ordine, scrive SK Hynix nel prospetto. Quando i prezzi salgono i produttori investono; la nuova capacità entra in funzione quando la domanda ha già rallentato, e i prezzi scendono.
L’ultimo esempio è recente. Dopo la domanda forte del 2021 e del primo semestre 2022, i prezzi delle memorie sono calati in modo netto dal terzo trimestre 2022, secondo il prospetto SK Hynix, e nel 2023 l’azienda ha chiuso con una perdita netta di 9.138 miliardi di won e un margine lordo negativo. I ricavi annui di Micron mostrano due crolli in otto anni: −23% nell’esercizio 2019 dopo il picco del 2018, −49,5% nel 2023 dopo quello del 2022. Nell’esercizio 2026 sono 4,3 volte il picco del ciclo precedente.
Gli investimenti della fase attuale sono già partiti. SK Hynix ha iniziato a lavorare wafer nel nuovo impianto M15X di Cheongju nel primo trimestre 2026 e prevede di aprire la camera bianca della prima fabbrica di Yongin nel primo trimestre 2027. Ad agosto il consiglio di amministrazione ha approvato investimenti per circa 54.300 miliardi di won fino al 2031, secondo Reuters. Nei cicli passati è stato questo tipo di investimento a preparare la fase di eccesso.
Quanto costano oggi RAM e SSD per chi compra un PC o uno smartphone?
I prezzi contrattuali continuano a salire, ma più piano. TrendForce prevede per il quarto trimestre 2026 un aumento del 10-15% per la DRAM convenzionale e del 15-20% per la NAND rispetto al trimestre precedente. Il costo arriva ai dispositivi in tre modi:
- Specifiche ridotte. Secondo TrendForce i marchi di PC stanno riducendo la capacità degli SSD nei modelli di fascia media per contenere i costi.
- Margini dei produttori di dispositivi. La divisione smartphone di Samsung è andata in perdita nel secondo trimestre 2026.
- Prezzi al dettaglio. In Germania, secondo i dati del comparatore Geizhals riportati da PC Games Hardware, un kit Kingston Fury Beast da 32 GB DDR5-6000 costava 549 euro il 31 agosto 2026, contro 114 euro a metà settembre 2025.
Per il 2027 TrendForce prevede che l’offerta di DRAM per PC possa diminuire, perché altra capacità passerà ai server, e segnala che i produttori di PC stanno comprando in anticipo. Le scorte di notebook incorporano già costi più alti e pesano sulle vendite.
Un limite va detto. Questi dati descrivono il mercato all’ingrosso e un caso al dettaglio. Il prezzo finale di un computer o di un telefono dipende anche da altri componenti, dal cambio e dalle scelte commerciali dei marchi: un aumento della DRAM non si trasferisce in modo proporzionale sul prezzo al pubblico.
Quando scenderanno i prezzi della RAM?
Nessuno lo sa con certezza, e le previsioni più lunghe arrivano da chi guadagna dalla scarsità. Per questo nella tabella, accanto a ogni previsione, c’è l’interesse di chi la fa.
| Chi | Cosa prevede | Quando | Interesse in gioco |
| SK Hynix, l’amministratore delegato Kwak Noh-Jung | Scarsità fino a fine 2030; un eventuale rallentamento sarebbe graduale | 27 agosto 2026, secondo Reuters | Produttore |
| Samsung | Mercato sotto-fornito nel secondo semestre 2026, con vincoli di offerta anche aumentando la produzione | 30 luglio 2026 | Produttore |
| TrendForce | Prezzi in aumento anche nel quarto trimestre 2026, a ritmo minore; offerta di DRAM per PC in calo nel 2027 | 30 settembre 2026 | Società di ricerca che vende analisi a produttori e acquirenti |
Cinque fattori potrebbero chiudere il ciclo prima del previsto:
- L’offerta cinese. Secondo il centro studi tedesco MERICS, ad aprile 2026 YMTC ha annunciato due nuove fabbriche e conta di più che raddoppiare la capacità entro il 2027. CXMT ha appena raccolto capitali in borsa.
- Ordini gonfiati. SK Hynix avverte nel prospetto che i clienti possono ordinare in anticipo per timore della scarsità. Se le scorte si accumulano, la domanda reale è più bassa di quella che mostrano gli ordini.
- Software più efficiente. Lo stesso prospetto cita TurboQuant, algoritmi di compressione presentati da Google a marzo 2026, tra le tecnologie che potrebbero ridurre la memoria necessaria ai modelli di AI.
- Investimenti AI più lenti. È il timore che a luglio 2026 ha fatto scendere i titoli del settore.
- Pressione legale. Il 25 giugno 2026 acquirenti indiretti di DRAM convenzionale hanno avviato negli Stati Uniti una class action antitrust, segnalata da SK Hynix nel prospetto. Sono accuse che nessun tribunale ha ancora valutato.
I produttori sostengono che questa volta il ciclo sarà meno violento, perché contratti pluriennali e depositi dei clienti spostano parte del rischio sugli acquirenti. Kwak, secondo Reuters, si aspetta che un eventuale rallentamento riguardi una domanda in moderazione, non in crollo. È un argomento plausibile, ma viene da chi ha interesse a sostenerlo e non è ancora stato messo alla prova da un’inversione.
Perché le azioni delle memorie crollano anche con conti record?
A luglio 2026 il titolo SanDisk, specializzato in NAND e SSD, ha perso il 47% in un mese, secondo i dati S&P Global Market Intelligence riportati da The Motley Fool. Tra le cause citate c’erano i conti di SK Hynix sotto le attese, i primi dopo la quotazione negli Stati Uniti, e i dubbi sulla sostenibilità degli investimenti dei grandi gruppi del cloud. Abbiamo analizzato il crollo di SanDisk in un articolo dedicato.
In un settore ciclico il mercato azionario cerca di anticipare il punto di svolta prima che compaia nei conti. Per questo i titoli delle memorie si muovono prima dei prezzi dei chip, e con oscillazioni più ampie: nel trimestre giugno-agosto, mentre SanDisk crollava in borsa, i ricavi di Micron crescevano del 31% sul trimestre precedente. Non è un’indicazione su come comportarsi con questi titoli. È il motivo per cui il loro andamento, da solo, non dice dove vanno i prezzi della memoria.
Cosa cambia per l’Italia e per le imprese italiane?
In Italia le memorie si progettano, ma non si producono. Micron indica come sedi di inserimento Arzano (Napoli), Avezzano (L’Aquila) e Vimercate (Monza e Brianza), con profili che vanno dallo sviluppo dei processi alla progettazione, secondo la scheda presentata al career day 2026 dell’Università Federico II di Napoli. La produzione avviene altrove: secondo MERICS l’Europa non ha produzione propria di chip di memoria e non ci sono nuove capacità all’orizzonte, perché il Chips Act europeo punta su chip logici e di potenza.
Per un Paese manifatturiero il punto critico non è l’HBM, ma la memoria comune contenuta nell’elettronica per auto, nell’automazione industriale e nei dispositivi medici. MERICS prevede che i produttori cinesi YMTC e CXMT guadagnino quote in Europa proprio in questi segmenti, grazie a prezzi bassi e disponibilità. Alle aziende europee suggerisce di costituire scorte e di mantenere certificati fornitori occidentali, ricordando il caso Nexperia.
Per le imprese che devono rinnovare PC e server, il dato di contesto è la previsione di TrendForce di un’offerta di DRAM per PC in calo nel 2027, con prezzi già alti.
Domande frequenti
Cos’è l’HBM e perché serve all’intelligenza artificiale?
L’HBM (High Bandwidth Memory) è memoria DRAM composta da più chip impilati in verticale e collegati da TSV, fori che attraversano il silicio. Si monta accanto ai processori per l’AI, che hanno bisogno di trasferire grandi quantità di dati molto velocemente. Secondo Micron, produrla richiede circa tre volte i wafer della DDR a parità di bit.
Perché la RAM costa così tanto nel 2026?
Perché i produttori spostano capacità verso l’HBM e le memorie per server richieste dai data center per l’AI. Restano meno wafer per la memoria di PC e smartphone e i prezzi contrattuali salgono: TrendForce prevede +10-15% per la DRAM convenzionale nel quarto trimestre 2026.
Quando torneranno a scendere i prezzi di RAM e SSD?
Non esiste una data affidabile. SK Hynix prevede scarsità fino a fine 2030; TrendForce vede rialzi più lenti a fine 2026 e un’offerta di DRAM per PC in calo nel 2027. Nei cicli passati i prezzi sono crollati quando la nuova capacità è arrivata insieme a un rallentamento della domanda.
Chi sono i principali produttori di memorie?
Samsung, SK Hynix e Micron, che secondo TrendForce valevano insieme l’89,7% dei ricavi mondiali della DRAM nel primo trimestre 2026. Quarta è la cinese CXMT, con il 7,6%. Nella NAND operano anche SanDisk, Kioxia e la cinese YMTC.
L’Italia produce chip di memoria?
No. Micron ha in Italia sedi di ingegneria e progettazione ad Arzano, Avezzano e Vimercate, ma secondo MERICS in Europa non esiste produzione propria di chip di memoria e il Chips Act europeo punta su chip logici e di potenza.
Cos’è CXMT e perché conta per i prezzi?
ChangXin Memory Technologies è il principale produttore cinese di DRAM, quarto al mondo per ricavi nel primo trimestre 2026 secondo TrendForce. Si è quotata a Shanghai il 27 luglio 2026. La sua crescita è uno dei fattori che potrebbero aumentare l’offerta di DRAM convenzionale e raffreddare i prezzi.
Fonti
- Micron, risultati del quarto trimestre e dell’esercizio 2026, comunicato depositato alla SEC, 30 settembre 2026
- SK Hynix, prospetto F-1/A, SEC, 6 luglio 2026
- Samsung Electronics, risultati del secondo trimestre 2026, 30 luglio 2026
- TrendForce, prezzi contrattuali di DRAM e NAND nel quarto trimestre 2026, 30 settembre 2026
- TrendForce, Micron e il rapporto tra HBM e DRAM, 12 agosto 2026
- TrendForce, il debutto in borsa di CXMT, 27 luglio 2026
- Reuters, ripreso da The Star: SK Hynix prevede scarsità fino al 2030, 28 agosto 2026
- PC Games Hardware, prezzi delle memorie in Germania con dati Geizhals, 1° settembre 2026
- The Motley Fool via Nasdaq, il calo di SanDisk a luglio, 3 agosto 2026
- MERICS, memorie cinesi e dipendenza europea, 3 giugno 2026
- Macrotrends, ricavi annui di Micron 2016-2024, consultato a ottobre 2026
- Micron, scheda per il career day 2026 dell’Università Federico II, 2026